

Construire un abri de jardin peut sembler une idée pratique et esthétique, mais saviez-vous qu’il peut aussi avoir des implications fiscales ? Depuis 2012, la taxe d’aménagement, souvent appelée « taxe abri de jardin », s’applique à ces structures, ajoutant une charge inattendue pour de nombreux propriétaires.
Mais qu’en est-il des abris construits avant 2012 ? Sont-ils soumis aux mêmes règles ou bénéficient-ils d’une exemption ? Cette question intrigue bien des propriétaires cherchant à comprendre leurs obligations et à éviter des frais inutiles.
Qu’est-Ce Que La Taxe Abri De Jardin Construit Avant 2012 ?
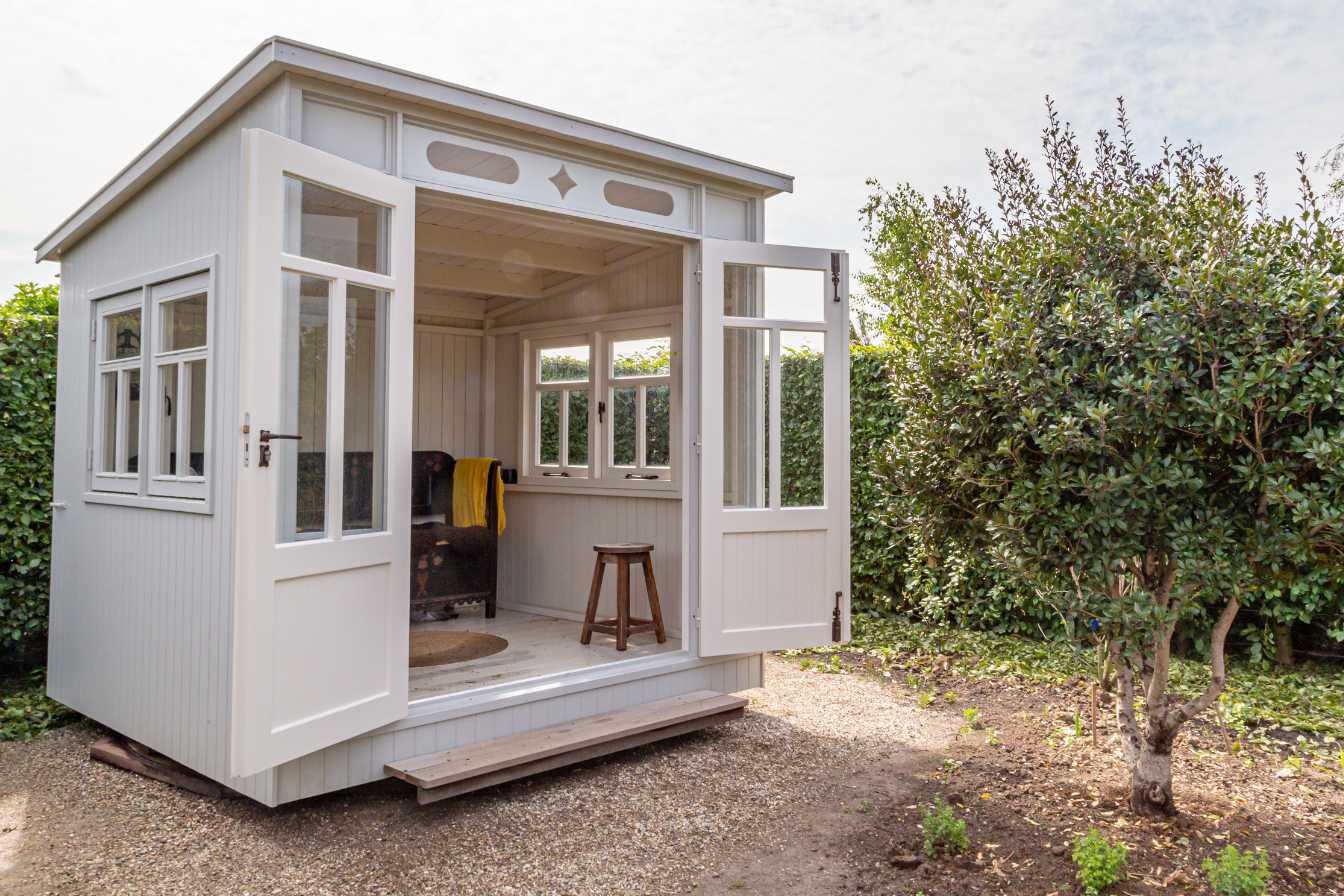
La taxe d’aménagement, instaurée en mars 2012, s’applique généralement aux constructions nouvelles répondant à certains critères, comme une surface supérieure à 5 m² et une hauteur sous plafond d’au moins 1,80 m. Cependant, les abris de jardin construits avant cette date peuvent être soumis à une interprétation différente en matière fiscale. Ces structures, si elles ont été réalisées sans permis de construire ou déclaration préalable, échappent souvent à cette taxe, puisqu’elle ne peut pas être rétroactive.
Les bâtiments déjà existants avant 2012 demeurent néanmoins concernés par d’autres formes de taxation, notamment la taxe foncière, si leur surface et leur usage augmentent la valeur locative cadastrale de l’habitation. Ainsi, le critère temporel joue un rôle essentiel dans la détermination des obligations fiscales.
Pour les propriétaires d’abris construits avant la mise en place de cette taxe, il est crucial de vérifier si leur commune applique des règles locales spécifiques. Certaines collectivités peuvent choisir de ne pas imposer rétroactivement leurs installations, ou d’accorder certaines exonérations liées au contexte d’urbanisme ou aux dispositifs en place avant cette réforme légale.
Quels Abris De Jardin Sont Concernés ?
Les abris de jardin sont soumis à une réglementation fiscale stricte, particulièrement ceux construits après mars 2012. Cependant, les structures édifiées avant cette date peuvent bénéficier de certaines exonérations, selon leur surface, leur usage et leur situation administrative.
cas des abris supérieurs à 5 m²
Les abris de jardin dépassant une surface de 5 m² et atteignant une hauteur sous plafond d’au moins 1,80 m sont soumis à la taxe d’aménagement dès lors qu’ils nécessitent une déclaration préalable ou un permis de construire. Ces constructions, bien qu’antérieures à 2012, ne sont pas automatiquement exonérées d’autres formes de taxes comme la taxe foncière si elles augmentent la valeur locative cadastrale. Les propriétaires doivent donc vérifier auprès de leur commune si ces structures échappent à des impositions retardées ou bénéficient de tolérances spécifiques.
exceptions et exonérations possibles
Pour les abris construits avant 2012 sans formalités administratives, aucune application rétroactive de la taxe d’aménagement n’est possible. Certaines communes accordent également des exemptions fiscales pour des constructions modestes ou non fermées, même si ces règles varient selon les politiques locales. En revanche, les structures conformes aux critères d’imposition demeurent assujetties aux taxes locales, à condition qu’elles figurent au registre cadastral ou qu’un changement d’usage soit intervenu.
Comment Se Calcule La Taxe ?
La taxe abri de jardin repose sur des critères précis et se calcule en fonction de divers paramètres liés à la construction. Elle est déterminée par une formule que chaque propriétaire doit comprendre pour anticiper les coûts liés à leur structure.
Critères de calcul
Le calcul de cette taxe repose sur la surface taxable, la valeur forfaitaire fixée annuellement, et les taux applicables déterminés par la commune et le département. En 2023, la valeur forfaitaire s’élève à 1 004 € par mètre carré en Île-de-France et 886 € dans les autres régions. Pour une structure de 10 m², le calcul inclut la multiplication par les taux correspondants, typiquement entre 2 % et 4 %, appliqués par les collectivités locales. Il est à noter que les abris de plus de 5 m² et d’une hauteur sous plafond d’au moins 1,80 m sont concernés par cette taxation.
Utiliser un simulateur pour estimer la taxe
Afin de simplifier les démarches, l’État propose un simulateur en ligne qui permet de calculer précisément le montant de la taxe. Cet outil, accessible sur le site officiel du service public, requiert des informations telles que la surface de la structure, la localisation, et les taux communaux spécifiques. C’est une solution pratique pour anticiper les charges avant la construction et éviter les erreurs de calcul. Les propriétaires peuvent ainsi adapter leur projet et se conformer aux obligations fiscales locales.
Démarches Administratives Et Paiement
Les propriétaires d’un abri de jardin, notamment ceux construits avant 2012, doivent suivre des démarches précises pour éviter des majorations ou pénalités. Bien que ces structures puissent échapper à la taxe d’aménagement selon leur date de construction et leur statut déclaratif, il reste important de respecter les obligations administratives.
Déclaration obligatoire et modalités
Lorsqu’un abri de jardin entre dans les critères imposables, les propriétaires doivent effectuer une déclaration en mairie. Cette étape s’effectue généralement lors de la demande de permis de construire ou de déclaration préalable. Pour les abris construits avant 2012 sans autorisation préalable, la déclaration peut être sollicitée en cas de régularisation fiscale ou de mise à jour cadastrale par l’administration. Un dossier complet comprend notamment un formulaire officiel et des plans détaillant la structure. L’absence de déclaration engendre des pénalités pouvant atteindre 80 % du montant dû, en cas d’infraction majeure.
Quand et comment régler la taxe ?
La taxe d’aménagement, lorsqu’elle est applicable, est calculée et notifiée par la direction départementale des territoires (DDT). Son règlement intervient en une ou plusieurs fois, selon le montant total : les abris avec une taxe inférieure à 1 500 € nécessitent un paiement unique, tandis qu’au-delà, elle est fractionnée en deux échéances égales. Les propriétaires disposent jusqu’au 15 du deuxième mois suivant la réception de l’avis de paiement pour s’acquitter de la somme. En cas de retard, une majoration de 10 % s’applique automatiquement. Les communes peuvent cependant, dans certains cas, accorder des délais sous réserve de demande justifiée.
Impact Sur Les Propriétaires Et Solutions Pour Réduire La Taxe
La taxe abri de jardin peut représenter un poids financier pour de nombreux propriétaires, surtout en cas de mauvaise anticipation ou de méconnaissance des règles fiscales. Les structures construites avant 2012 bénéficient parfois d’exemptions, mais il reste crucial de vérifier les réglementations locales et de respecter les démarches administratives pour éviter des pénalités.
Pour réduire l’impact de cette taxe, les propriétaires peuvent se renseigner sur les exonérations possibles ou envisager des constructions non soumises à imposition. Utiliser les outils comme les simulateurs en ligne permet aussi de mieux planifier les coûts liés à un projet. Une bonne préparation et une communication proactive avec la mairie sont essentielles pour optimiser les démarches et limiter les charges fiscales.
Foire Aux Questions
Qu’est-ce que la taxe d’aménagement pour un abri de jardin ?
La taxe d’aménagement s’applique aux constructions neuves, comme les abris de jardin, dépassant 5 m² de surface et au moins 1,80 m de hauteur sous plafond. Elle est calculée en fonction de la surface taxable, de la valeur forfaitaire et des taux communaux et départementaux.
Les abris de jardin construits avant 2012 sont-ils concernés par la taxe ?
Non, les abris construits avant mars 2012 échappent à la taxe d’aménagement, à condition qu’ils aient été réalisés sans permis de construire ou déclaration préalable. Cependant, ils peuvent être soumis à la taxe foncière.
Comment calculer la taxe pour un abri de jardin ?
Le montant de la taxe se calcule en multipliant la surface taxable par la valeur forfaitaire annuelle (1 004 € en Île-de-France, 886 € ailleurs en 2023) et par les taux appliqués par la commune et le département, oscillant généralement entre 2 % et 4 %.
Quelle est la procédure pour déclarer un abri de jardin ?
Une déclaration préalable ou un permis de construire est obligatoire pour tout abri taxable. Vous devez déposer un dossier en mairie comprenant un formulaire officiel et des plans détaillés de la structure.
Que faire en cas de non-déclaration d’un abri construit ?
En cas d’absence de déclaration, vous risquez des pénalités pouvant aller jusqu’à 80 % de la taxe due. Vous devez régulariser la situation en déposant un dossier complet auprès de votre mairie.
Existe-t-il des exemptions pour certains abris de jardin ?
Oui, certaines communes accordent des exonérations pour des abris modestes ou non fermés. Vérifiez les règles locales avec votre mairie avant de construire.
Comment vérifier si mon abri est taxable ?
Consultez les critères d’imposition : surface supérieure à 5 m², hauteur d’au moins 1,80 m, et construction après 2012. Vous pouvez également utiliser le simulateur en ligne fourni par l’État pour estimer la taxe.
Les abris non imposables doivent-ils être déclarés ?
Oui, même pour un abri vraisemblablement non imposable, une déclaration préalable est conseillée pour éviter tout litige ou régularisation future.
Que se passe-t-il en cas de retard de paiement de la taxe ?
Un retard de paiement de la taxe d’aménagement peut entraîner des majorations. Certaines communes peuvent, cependant, accorder des délais de paiement sous conditions spécifiques.
La taxe d’aménagement est-elle récurrente ?
Non, la taxe d’aménagement est un paiement unique effectué après l’autorisation de construire. Cependant, d’autres taxes comme la taxe foncière peuvent s’appliquer chaque année si la structure modifie la valeur locative cadastrale.